
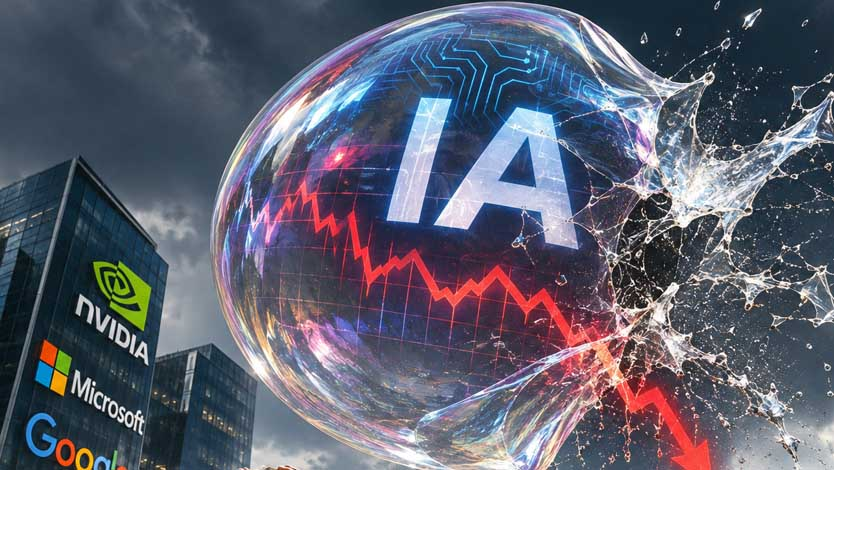
Esperemos que no lo haga, porque si estalla la burbuja de la IA, ríanse ustedes de lo que se sufrió en 2008 y en 1929…
Para comprender la magnitud de la burbuja de la IA, hay que distinguir entre una crisis de valoración bursátil y una crisis crediticia.
Una crisis de valoración bursátil consiste en la caída del precio de las acciones. Si un día los inversores consideran que una empresa o un sector económico se encamina directamente hacia la quiebra, todos se apresuran a vender sus acciones antes que los demás, lo que provoca pánico y el desplome de las cotizaciones. Quienes no han podido vender a tiempo lo han perdido todo; su patrimonio se ha esfumado. Si la burbuja de la IA desemboca en una crisis de este tipo, no es nada grave: sólo unos pocos especuladores perderán dinero.
Una crisis crediticia es algo muy distinto. Si la crisis de valoración bursátil alcanza un cierto volumen, provoca grandes pérdidas económicas a mucha gente, incluidos los bancos. Esto puede desencadenar una contracción crediticia, es decir, una reducción brusca del crédito. Los bancos, escarmentados y empobrecidos, se muestran reacios a conceder préstamos. Sin crédito ni inversión, la economía se atasca y se ralentiza. Una crisis localizada puede convertirse así en una crisis global. Eso es lo que ocurrió en 2008 con las hipotecas subprime: una crisis del sector inmobiliario estadounidense se extendió a toda la economía.
Pero ¿va a estallar o no la gran crisis?
¿Es la burbuja de la IA lo suficientemente grande como para estallar? Sin lugar a dudas. Las sumas invertidas no tienen parangón en la historia de las finanzas, hasta tal punto que ahora se utiliza una nueva unidad de medida: el billón de dólares en el sentido español del término (un billón = mil veces mil millones). ¿El Plan Marshall? 170.000 millones gastados en 4 años (en dólares constantes). ¿El programa Apolo, en plena carrera hacia las estrellas? 250.000 millones en 14 años. ¿La construcción de la red ferroviaria estadounidense? 550.000 millones en 70 años. ¿La IA? 2 billones de dólares (¡2.000.000 de millones!) en 4 años. Y esto es sólo el principio. Un informe de Goldman Sachs concluye que habrá que invertir 5,5 billones más de aquí a 2030, y el exdirector general de Nvidia había estimado que la cifra se situaría más bien entre 10 y 15 billones. Para movilizar tales sumas, se recurre a todo el sector financiero mundial, por lo que este se verá afectado en su totalidad, directa o indirectamente, por una crisis de la IA. Si estalla la burbuja de la IA, probablemente provocará una crisis económica monumental.
¿Por qué existe el riesgo de que estalle? —Estamos hablando, en efecto, de un riesgo, de una posibilidad, no de una certeza—. Para responder a esta pregunta, hay que examinar más de cerca lo que, con cierta precipitación, denominamos «IA».
¿Cómo funciona la IA?
La IA, desde un punto de vista económico, es en realidad tres cosas. En primer lugar, están los LabsIA, los laboratorios que desarrollan la IA. Los dos gigantes son OpenAI (ChatGPT) y Anthropic (Claude). A continuación, están los hiperescalares, el conjunto de empresas que proporcionan la infraestructura de la IA, en primer lugar los centros de datos. Por último, están los fabricantes de los chips hipersofisticados indispensables para la IA. El líder indiscutible es Nvidia. Estos tres pilares de la IA están interconectados. Los laboratorios compran la potencia de cálculo a los hiperescalares, quienes a su vez compran los chips.
Por ahora, los laboratorios son deficitarios. OpenAI y Anthropic pierden decenas de miles de millones cada año. Los hiperescalares deben pedir préstamos para financiar sus centros de datos, que resultan extremadamente costosos. Nvidia se ve obligada a prestar dinero a sus clientes para que puedan adquirir sus chips. Tanto los laboratorios como los hiperescalares deben endeudarse para crecer mientras esperan a que los beneficios despeguen. El problema es que los beneficios aumentan, pero no lo suficiente. ¿Por qué?
El papel de China
¿Por qué no aumentan bastante los benefiicos? Por culpa de los chinos. Han desarrollado una IA con una inversión diez veces menor, inversión que no procede de los mercados financieros, sino del Estado,[1] por lo que está menos sujeta a las exigencias de rentabilidad. Sus resultados son muy similares a los estadounidenses. Deepseek ha superado a todas las IA estadounidenses, salvo a la última creación de Anthropic. En cambio, la IA china es 110 veces más barata (¡110!). La demanda de IA china se está disparando, sobre todo entre las empresas, en detrimento de las IA estadounidenses. Justo cuando los laboratorios de IA y las empresas hiperescalables necesitan que sus beneficios despeguen por fin para cubrir sus gastos, la demanda se está estancando. El día en que por fin obtengan beneficios suficientes no deja de posponerse. Por lo tanto, deben refinanciarse mientras tanto.
¿Beneficios sobrevalorados?
El círculo se vuelve vicioso. Para refinanciarse, se necesitan beneficios futuros en continuo crecimiento. De hecho, ya se han pedido prestados 100 contando con un beneficio de 1.000. Para pedir prestados 100 más, debido a que los beneficios tardan en llegar, hay que esperar que el beneficio sea finalmente de 2.000. Y si hay que invertir otros 100, entonces se necesitará un beneficio de 3.000. Cuanto más tarda en despegar la IA, más hay que pedir prestado y más deben aumentar los beneficios esperados. Prometer beneficios ya no basta, hay que prometer que los beneficios aumentarán constantemente. Si no se acelera el ritmo, se fracasa. Cuanto más tiempo pasa, más crece la burbuja y más frágil se vuelve.
Un detalle técnico complica la situación. Los laboratorios de IA con falta de liquidez han firmado con los hiperescalares unos contratos especiales denominados «take or pay». El principio es sencillo: se suscriben durante varios años para beneficiarse de la capacidad de cálculo de los hiperescalares. Los primeros años es casi gratuito, pero de repente las cuotas mensuales aumentan, exactamente igual que un router de Internet cuesta 2 € al mes al principio y, de la noche a la mañana, pasa a costar 40 € al mes. En 2025, los laboratorios tuvieron que pagar a los hiperescalares 46.000 millones de dólares. Para 2026, 131.000 millones. A partir de 2027 es cuando la situación se complicará: la factura ascenderá a 417.000 millones. Y, como colofón, los hiperescalares se han endeudado para expandirse basándose en esos miles de millones prometidos, y Nvidia necesita esa expansión para vender sus chips.
El montaje financiero es arriesgado. En 2025, OpenAI registró 13.000 millones de facturación y entre 20.000 y 40.000 millones de pérdidas (el mundo de la IA no es precisamente transparente). Anthropic, por su parte, registró 4.000 millones de facturación y entre 4.000 y 40.000 millones de pérdidas. Y, sin embargo, se han comprometido a pagar, a partir de 2027, cientos de miles de millones de dólares cada año, al tiempo que prometen que sus beneficios se dispararán a pesar de la competencia china.
Los laboratorios saldrán pronto a bolsa, lo que supondrá un paso importante. OpenAI espera recaudar 850.000 millones. La valoración bursátil prevista de Anthropic era hasta hace poco de 2 billones, pero recientemente ha caído a 1,4 billones. Estas cantidades colosales deben ponerse en relación con las inversiones. La IA en su conjunto ya ha absorbido 2 billones; según Goldman Sachs y Nvidia, habrá que aportar entre 5 y 15 billones más de aquí a 2030. ¿Cuándo generará la IA los billones de dólares que permitan rentabilizar los billones invertidos? Ésa es la cuestión. Cuanto más se retrase ese momento, más tendrá que refinanciarse la IA y más se inflará la burbuja. Si los inversores confían en ella, todo debería ir bien. Si demasiados inversores comienzan a tener dudas y retiran su capital, entonces la burbuja de la IA estallará.
Por lo tanto, un colapso de la IA no es seguro, pero sí posible, ya que la diferencia entre las sumas invertidas y los beneficios obtenidos se está volviendo vertiginosa. Sus consecuencias podrían ser de gran envergadura: una crisis económica de gran magnitud, a la que se sumaría el fracaso del modelo estadounidense de desarrollo de la IA —basado en los billones del sector financiero— y la victoria de la IA china, más sobria y más estatal. El estallido de la burbuja de la IA podría marcar el fin del dominio tecnológico estadounidense.
Nota: Este análisis se inspira en gran medida en la obra La pompe à phynance [El pozo sin fondo de las finanzas], de F. Lordon.